信託報酬とは?いつ引かれる?長期投資でどれくらい差が出るか初心者向けに解説

「信託報酬って、結局いつ払っているの?」
「0.1%と0.5%って、本当に気にするほど違う?」
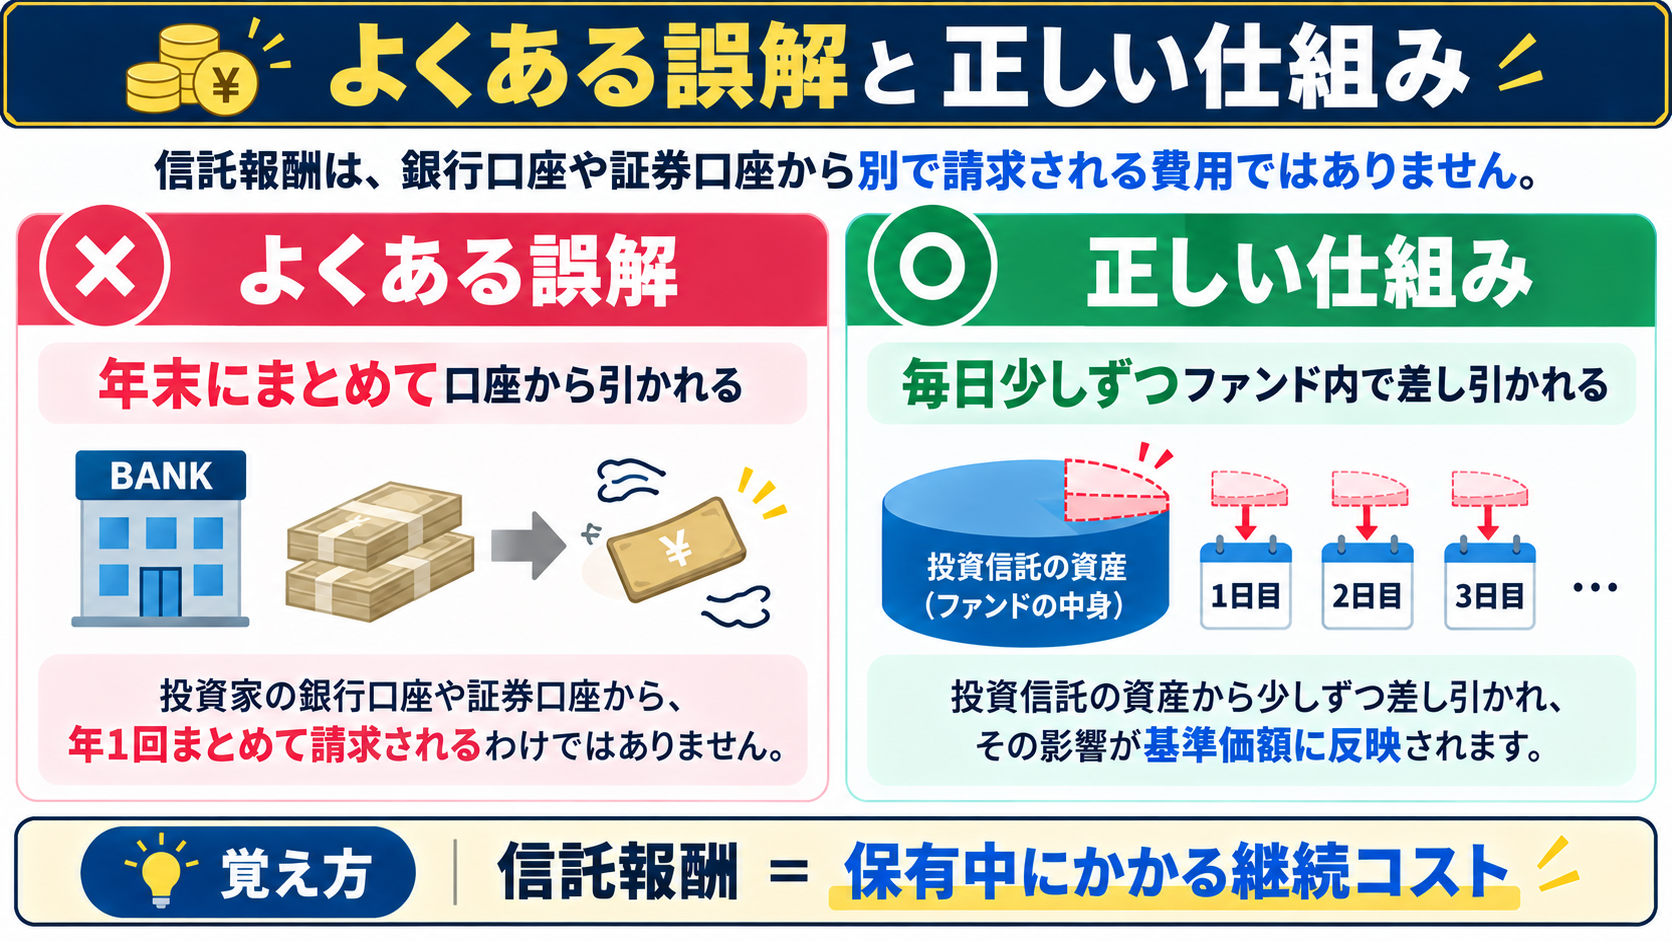
投資信託を選んでいると、必ずといっていいほど出てくるのが信託報酬(運用管理費用)です。 信託報酬は、投資信託を持っている間にかかる継続的なコストで、銀行口座や証券口座から年1回まとめて請求されるものではありません。
実際には、投資信託の資産から日々少しずつ差し引かれ、その影響が基準価額に反映されます。 だからこそ「払った感覚」が薄く、初心者ほど見落としやすいコストです。
この記事では、信託報酬とは何か、いつ・どこから引かれるのか、年0.1%・0.5%ならどれくらいか、実質コストとの違い、長期投資でどう比較すればよいかまで順番に整理します。
信託報酬とは?
信託報酬とは、投資信託を運用・管理するために保有期間中かかる費用です。 「運用管理費用」と表記されることもあります。

「年0.2%」と書いてあっても、年末に0.2%分がドンと請求されるわけじゃないよ。ファンドの中で毎日少しずつかかっているんだ。
投資信託そのものの仕組みがまだ曖昧なら、 投資信託の仕組みと選び方 を先に読むと理解しやすくなります。
信託報酬はいつ・どうやって引かれる?
一番大切なのは、「自分の口座から直接引き落とされるのではない」という点です。 投資信託が持っている資産の中から日々差し引かれ、その分だけ基準価額に影響します。
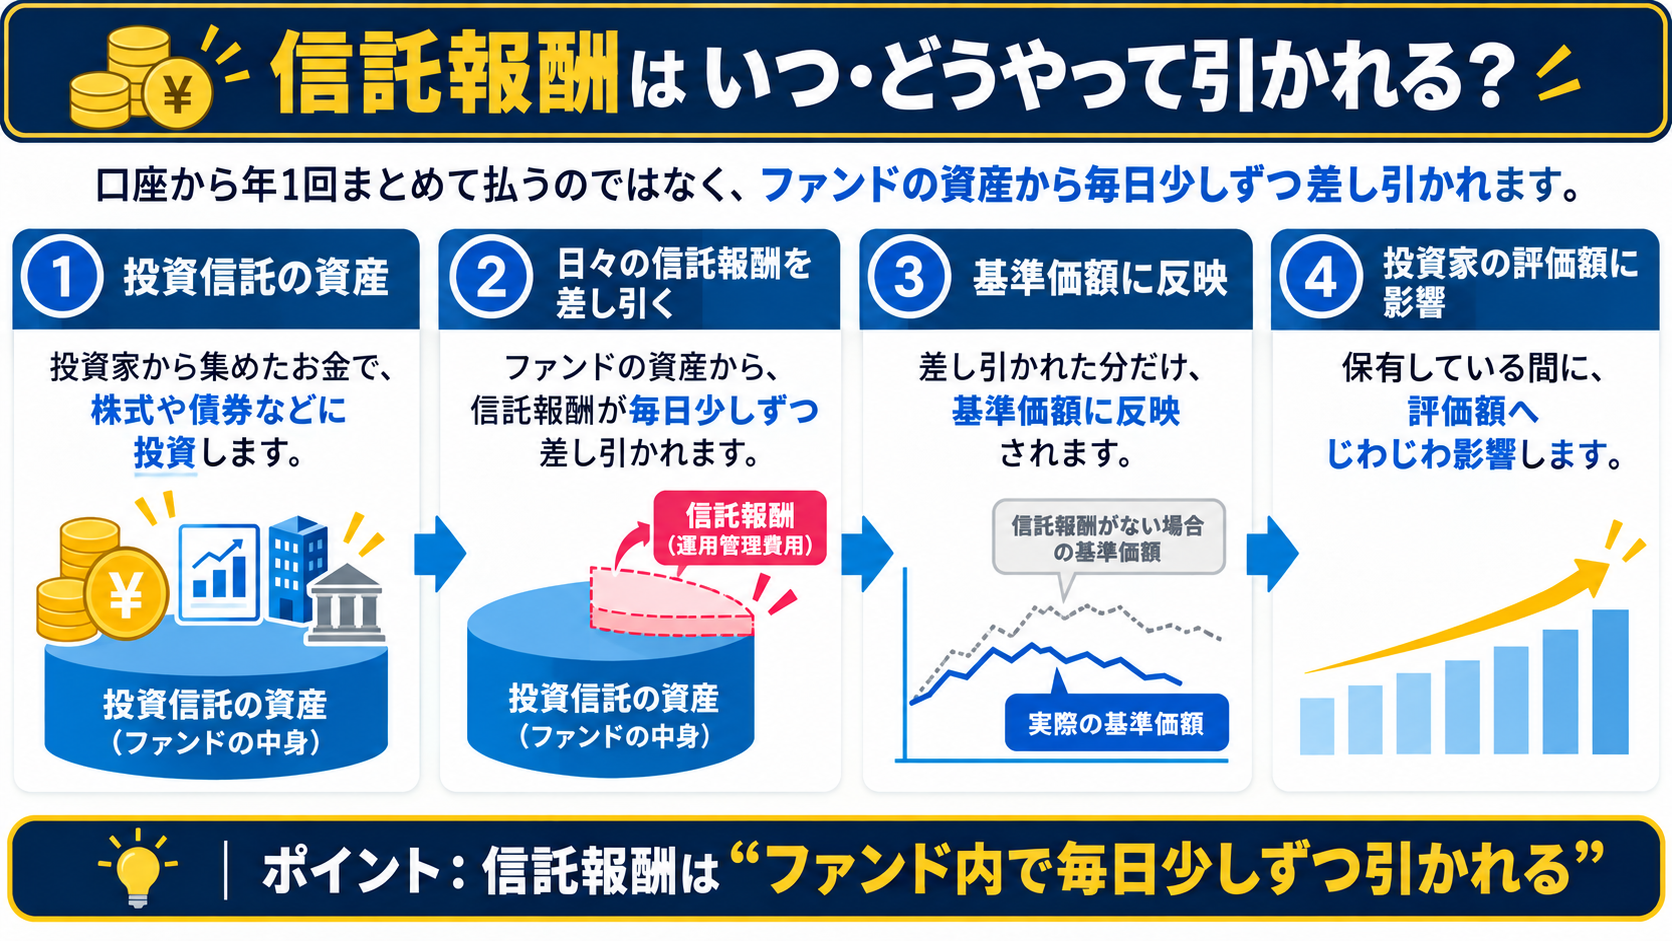
「基準価額って何?」という方は、 投資信託の基準価額とは? を確認すると、この仕組みがさらに分かりやすくなります。 口数との関係まで知りたい場合は 投資信託の口数とは? も参考になります。
年0.1%・0.5%なら、いくらかかる?
信託報酬は通常、年率で表示されます。 単純化すると、年間コストのイメージは次の式で考えられます。
たとえば100万円を1年間保有したと仮定すると、単純計算では次のイメージです。
信託報酬の差は、長期だと無視できない?
同じような投資対象の商品を長期で持つなら、信託報酬の差は気にする価値があります。 1年では小さく見える差でも、保有額が増え、運用期間が10年・20年と長くなるほど累積します。
さらに、コストとして差し引かれたお金は、その後の運用に回りません。 そのため長期投資では、単純な「手数料の合計」だけでなく、運用に残る元本の差も積み重なっていきます。
0.05%・0.7%・1.5%など信託報酬率を変えて、将来どれくらい差がつくかをシミュレーションできます。 「0.1%くらい気にしなくていい?」と感じる方こそ、数字で比べてみるとイメージしやすくなります。
信託報酬シミュレーターで試す →信託報酬は安いほどいい?
ただし、信託報酬だけを見て「一番安い商品」を選べばよい、という意味ではありません。
信託報酬は何%なら安い?初心者向けのざっくり目安
初心者が最初に困りやすいのが、「数字を見ても、それが高いのか安いのか分からない」ことです。 そこでLCMでは、主に株式インデックスファンドを比較するときの目安として、次のように考えると分かりやすいと思います。
これは公式な基準ではなく、初心者が商品を比較するときのざっくりした目安です。 投資対象や運用方法が違う商品を、信託報酬だけで優劣判断しないでください。
長期インデックス投資では非常に低い水準。
十分低い水準。中身が合うなら有力候補。
投資対象や指数、実質コストまで確認したい。
一般的な低コスト指数型と比べると高め。
指数型なら慎重に比較。アクティブ型では見られる水準。
迷ったら「0.2%以下」をひとつの目安に。
オルカンやS&P500など、一般的な低コスト株式インデックスファンドを探す場面では、
まず年0.2%以下かを確認すると候補を絞りやすくなります。
ただし「0.15%の全世界株式」と「0.10%の米国株式」のように投資対象が違う商品は、
0.10%だから自動的に優秀という意味ではありません。
実例|eMAXIS SlimのオルカンとS&P500はかなり低コスト
「0.1%未満がかなり低コスト」と言われても、数字だけではイメージしにくいかもしれません。 そこで、初心者の長期積立でもよく候補になるeMAXIS Slim 全世界株式(オール・カントリー)と eMAXIS Slim 米国株式(S&P500)を例に見てみます。
どちらも信託報酬が年0.1%未満で、長期積立でコストを抑えやすい水準です。
(オール・カントリー) 年0.05775%以内(税込)
日本を含む世界の株式へ幅広く分散。信託報酬は0.1%を大きく下回る低水準です。
(S&P500) 年0.08140%以内(税込)
米国の大型企業を代表するS&P500へ連動。こちらも0.1%未満のかなり低い水準です。
コスト面ではどちらもかなり優秀です。あとは「世界全体へ広く分散したいか」「米国大型株へより強く投資したいか」で選ぶと分かりやすいです。
※上記は公式資料で案内されている運用管理費用(信託報酬)の上限率です。純資産総額に応じて、より低い率が適用される部分があります。最新の料率は必ず各ファンドの公式情報をご確認ください。
この2本の場合、信託報酬の差そのものよりも「どこへ投資する商品なのか」の違いのほうが重要です。 オルカンは世界全体へ分散し、S&P500は米国大型株へ集中します。
そのため、初心者が比較するときは ①投資したい地域を決める → ②商品内容を確認する → ③同じような商品の中でコストを比べる という順番が分かりやすいです。
商品の違いを詳しく確認したい方は、 オルカンとは?、 S&P500とは?、 オルカンとS&P500の比較 も参考にしてください。
商品選び全体を整理したい方は、 投資信託はどう選べばいい?初心者が見るべき5つのポイント が次に読みやすいです。
信託報酬と「実質コスト」は何が違う?
信託報酬だけで、投資信託にかかるコストのすべてが分かるわけではありません。 実際の運用では、売買委託手数料や監査費用など、信託報酬以外の費用が発生することがあります。
| 比較 | 信託報酬 | 実質コスト |
|---|---|---|
| 意味 | 運用・管理のために継続してかかる代表的な費用 | 実際の運用で発生したその他の費用まで含めて見る考え方 |
| 確認しやすさ | 目論見書やファンドページで事前に確認しやすい | 運用報告書などで実績を確認する |
| 初心者の優先度 | まず最初に確認したい | 比較に慣れてきたら確認したい |

最初から全部のコストを完璧に比べなくても大丈夫。まず信託報酬を確認して、慣れたら運用報告書で実質コストも見る、くらいで十分だよ。
信託報酬以外にも、投資信託のコストはある
| 費用 | いつ? | ポイント |
|---|---|---|
| 購入時手数料 | 購入時 | かからない「ノーロード」の投資信託も多い |
| 信託報酬 | 保有中 | 信託財産から日々差し引かれる継続コスト |
| 売買委託手数料など | ファンド内の売買時 | 実際の運用状況によって変動する |
| 信託財産留保額 | 解約時 | 設定されているファンドと、ないファンドがある |
つまり、「購入手数料が0円だからコスト0」でも、「信託報酬が低いから他の費用は一切ない」でもありません。 最終的には各ファンドの目論見書・運用報告書で確認するのが確実です。
NISAなら信託報酬はかからない?
NISAは投資で得た利益などを非課税にする制度で、投資信託そのものの運用コストが無料になる制度ではありません。
だからこそ、新NISAで10年・20年と長期保有する商品を選ぶときも、信託報酬は確認したいポイントです。 ただし、ここでも「安さだけ」ではなく、まず投資対象を決めることが先です。
新NISAの始め方そのものがまだ曖昧なら、 新NISAの始め方を4ステップで解説 から確認すると流れがつかみやすいです。
オルカン・S&P500を選ぶとき、信託報酬はどう見る?
長期投資の候補としてよく比較されるのが、オルカンとS&P500です。 どちらも低コストのインデックスファンドを選べますが、信託報酬の数字だけで両者を決めるのはおすすめしません。
まず、世界全体へ広く分散したいのか、米国大型株へ集中したいのかを決め、そのうえで同じ投資対象の商品の中からコストを比較するのが自然です。
LCM管理人はどう考えている?
長期投資では、中身がほぼ同じ商品なら、基本的には低コストのほうを優先したいと考えています。 信託報酬は自分ではコントロールできない確実なコストだからです。
一方で、0.01%の差だけを理由に投資方針を何度も変えたり、投資対象そのものを変えたりする必要はないとも考えています。 長期投資では、コストを抑えることと同じくらい、自分が理解できる商品を無理のない金額で続けることが大切です。

「一番安い商品探し」が目的にならないようにしよう。まず投資先を決めて、その中でコストを見るのが順番だね。
よくある質問
いいえ。通常は証券口座や銀行口座から直接引き落とされません。投資信託の資産から日々差し引かれ、その影響が基準価額に反映されます。
年率で表示されますが、年1回まとめて払うわけではありません。実際にはファンドの資産から日々差し引かれます。
投資対象や運用方針がほぼ同じなら、低いほうが有利になりやすいです。ただし、コストだけで投資先そのものを変えるのではなく、中身を決めたあとに比較するのが基本です。
無料にはなりません。NISAの非課税メリットと、投資信託の運用コストである信託報酬は別の話です。
初心者はまず信託報酬を確認すればOKです。商品比較に慣れてきたら、運用報告書で実質コストまで確認すると、より丁寧に比較できます。
商品を決めたら、次は「どこで積み立てるか」
オルカンやS&P500など投資する商品を決めたら、次はNISA口座をどの金融機関で使うかを考えます。 同じ投資信託でも、クレカ積立・ポイント・操作性・サポートは証券会社によって異なります。
商品を決めたら、証券会社も比較してみる
信託報酬は投資信託側のコストですが、実際の積立では証券会社の使いやすさ・クレカ積立・ポイント条件なども続けやすさに関わります。 まず比較記事で違いを確認してから、自分に合う会社を選びましょう。
※広告先のサービス内容・キャンペーン・手数料等は変更される場合があります。申込み前に必ず公式サイトで最新情報をご確認ください。
まとめ|信託報酬は「小さく見えるけど、長期では大切なコスト」
信託報酬は、投資信託を保有している間にかかる継続的なコストです。 口座から直接請求されるのではなく、投資信託の資産から日々差し引かれ、その影響が基準価額に反映されます。
初心者なら、まず次の5つを覚えておけば十分です。
- 信託報酬は保有中にかかる
- 年率表示でも、実際は日々ファンド内で差し引かれる
- 同じ中身の商品なら低いほうが有利になりやすい
- 信託報酬だけで商品を決めない
- NISAでも信託報酬はかかる
長期投資では「将来どの商品が一番上がるか」は分かりません。 一方、信託報酬は事前に確認できるコストです。 だからこそ、自分が納得できる投資対象を決めたうえで、余計なコストを抑えるという順番で考えると、商品選びがかなり分かりやすくなります。
参考にした公式情報
信託報酬やその他の費用は商品ごとに異なります。最新情報は各ファンドの公式資料をご確認ください。
まずは証券口座の準備から
最初から大きな金額を投資する必要はなく、まずは少額から始められる環境を整えておくことが大切です。
※投資には元本割れのリスクがあります。サービス内容・手数料・リスクなどは変更される場合があるため、必ず公式サイトで最新情報をご確認ください。