投資信託と株の違いとは?初心者向けにわかりやすく整理
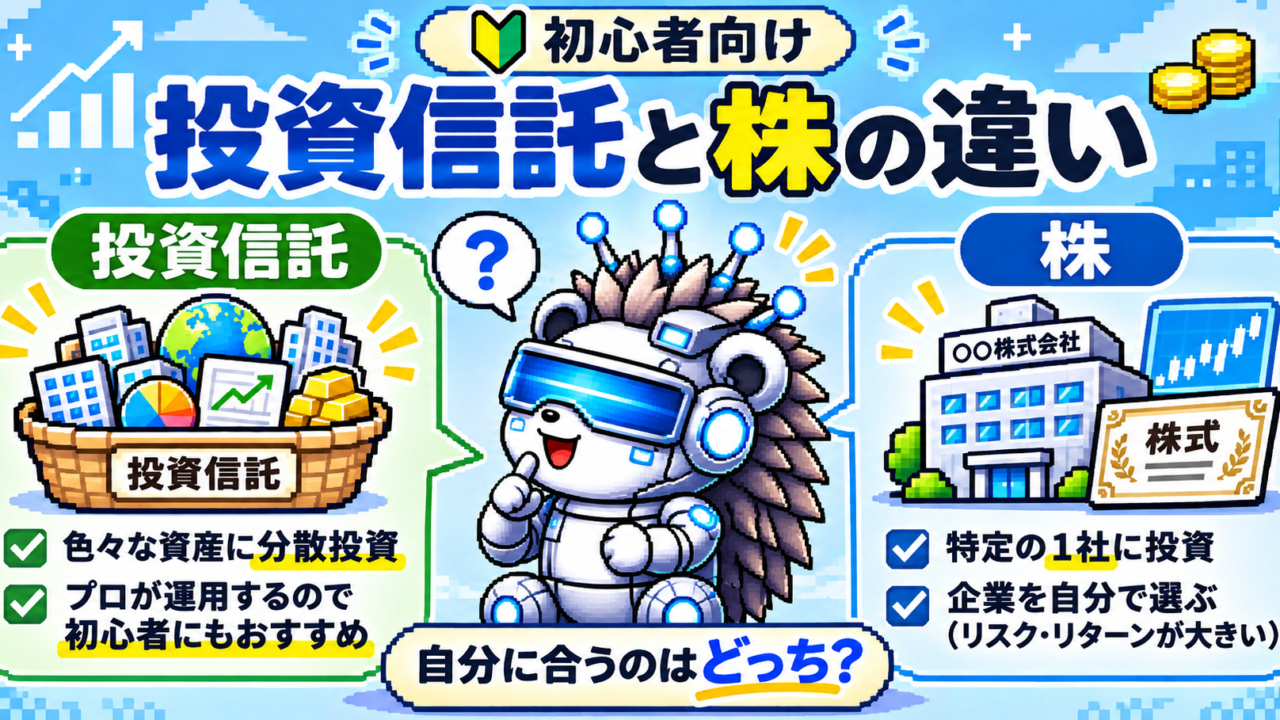
長期の資産形成なら、低コストで広く分散された投資信託が有力候補。好きな企業を自分で選びたいなら、個別株という選択肢があります。
ただし「投資信託=安全」「株=危険」と単純には決められません。 どちらも元本保証はなく、何に投資するかでリスクが変わります。この記事では8つの観点から違いを整理します。
「投資を始めたいけれど、投資信託と株は何が違うの?」。最初はどちらも似た金融商品に見えるかもしれません。
大きな違いは、投資先を自分で一社ずつ選ぶのか、商品が決めたルールに沿って資産をまとめて保有するのかという点です。そこから、分散のしやすさ、必要なお金、費用、手間などの違いが生まれます。
- 投資信託と個別株の違いがひと目でわかる比較表
- 「分散すれば絶対に安心」ではない理由
- 手数料・買い方・新NISAでの扱い
- 迷ったときにどちらを選ぶかの考え方
投資信託と株の違い|まずは比較表でチェック
ここでいう「株」は国内の個別株、「投資信託」は一般的な非上場の公募投資信託を中心に比較しています。商品やサービスによって例外もあります。
| 比較項目 | 投資信託 | 個別株 |
|---|---|---|
| 買うもの | 運用方針に沿った資産の組み合わせ | 特定の企業が発行した株式 |
| 分散 | 商品によっては1本で幅広く分散できる | 1銘柄では1社に集中。複数銘柄を買えば分散も可能 |
| 値動き | 投資先・資産配分・為替などで変わる | その企業の業績や期待、相場全体に影響される |
| 最低購入金額 | 証券会社・商品によっては100円から | 通常の国内株は100株単位。対応サービスなら1株から |
| 価格の決まり方 | 基準価額を通常1日1回算出 | 市場の取引時間中に株価が変化する |
| 主なコスト | 信託報酬などの保有中の費用、商品によって購入・換金時費用 | 売買手数料など。取引方法によってスプレッド等も |
| 配当・分配 | 分配金の有無は商品次第。分配しない商品もある | 企業が配当を出す場合、株数に応じて配当金を受け取る |
| 主な判断 | 投資対象・分散・コスト・運用方針を選ぶ | 企業の業績・将来性・株価水準などを自分で調べる |
※スマートフォンでは表を左右にスクロールできます。ETF(上場投資信託)は株と同様に取引所で売買されるため、取引方法が異なります。

どっちが必ず得、というわけじゃないんだね。買うものも、続け方も違うんだ!
そもそも何を買うの?|1社の株と資産のパッケージ
個別株を買うと、その企業の株主になります。たとえばA社の株を持てば、A社の業績や将来への期待などが株価に反映され、配当が出る場合もあります。
一方、投資信託を買うと、そのファンドの運用方針に沿った株式・債券などの資産に間接的に投資します。ファンドによっては、日本や世界の多数の企業にまとめて投資できます。
果物でたとえると、どう違う?
個別株は好きな果物を自分で選ぶイメージ。投資信託は、あらかじめ中身が決められた果物の詰め合わせを選ぶイメージです。
ただし、詰め合わせといっても「りんごばかりの箱」かもしれません。投資信託も特定の国・業種・テーマに集中する商品があり、1本買えば必ず十分に分散できるわけではありません。

投資信託でも、中身を確認するのが大事なんだね。「何が入っているか」を見て選ぶんだ!
基礎から確認したい方は、株とは?買うとどうなる?と、投資信託の仕組みも参考にしてください。
どちらが安全?|値動きと分散の違いを理解しよう
ここは特に誤解されやすいところです。投資信託だから必ず値動きが小さい、とは言えません。 株式だけで運用する投資信託なら、株式市場全体の急落で大きく値下がりする可能性があります。
同じく、個別株も複数の企業に分けて持てば分散できます。ただし、銘柄選びや組み合わせ、保有状況の確認などを自分で行う必要があります。

いろいろな会社に分けても、相場全体が下がる日はあるんだね。分散しているから安心しきってはいけないんだ。
いくらから買える?手数料や買い方はどう違う?
少額で始めるなら、投資信託も単元未満株も選択肢
投資信託は、取扱会社や商品によっては100円から金額を指定して購入できます。積立設定を利用すれば、毎月同じ金額で購入することもできます。
国内の個別株は通常、株価×100株が必要金額の目安です。ただし、単元未満株サービスに対応した銘柄なら1株から購入できる場合もあります。
株価を入力して比べたい方は、株の購入金額を無料計算できるシミュレーターを試してみてください。
投資信託は「保有中の費用」にも注目
投資信託では、保有中に信託報酬(運用管理費用)などの費用がファンドの資産から差し引かれます。商品によっては購入時の手数料や換金時の費用もあります。
個別株には、投資信託の信託報酬に相当する継続的なファンド運用費用は通常ありません。ただし、売買手数料、単元未満株サービスのスプレッドなどは確認が必要です。「手数料0円」だけで実質的な費用を判断しないようにしましょう。
信託報酬が長期の保有額にどう影響するかは、信託報酬の比較シミュレーターも参考にしてください。
価格の決まり方も違う
国内の個別株は、市場の取引時間中に買い手・売り手の注文に応じて株価が変化します。一方、一般的な非上場の投資信託は基準価額が通常1日1回算出され、注文時点では適用される価額がまだわからないことがあります。
詳しい仕組みは、基準価額とは?の記事で解説しています。
利益の受け取り方は?配当金・分配金・株主優待
どちらも値上がりしたときに売却できれば利益が得られますが、受け取れるお金や特典には違いがあります。
配当金・株主優待がある場合も
配当を出す会社では、原則として持ち株数に応じて配当金を受け取れます。株主優待の有無・条件は企業によって異なります。配当も優待も保証されません。
分配金の有無は商品ごと
分配金を支払うファンドもあれば、分配せず資産内に留めるファンドもあります。分配金が多いから運用成績が良いとは限らず、元本の一部を払い戻す場合もあります。
「毎月お金が入る商品がいい」と考えるときは、受け取る金額だけでなく、資産全体が増えているかを見ることが大切です。分配金や配当金がない商品にも、値上がり益を期待する考え方があります。
初心者にはどっちがおすすめ?目的別に考えよう
「初心者なら絶対にこちら」と決める必要はありません。大切なのは、投資する目的と、無理なく続けられる方法が合っているかどうかです。
幅広く分散された低コストの投資信託
企業を何社も選ぶ手間を抑えながら、毎月少額から積み立てやすい方法です。中身・信託報酬・株式比率を確認しましょう。
興味のある会社の個別株
企業の製品や決算、事業の成長を調べて投資できます。1社に集中しすぎず、購入金額と損失許容度を考えて始めましょう。

資産形成は投資信託、興味がある会社は少額の株、というふうに両方持つ方法もあるの?
もちろんあります。たとえば資産形成の中心は分散型投資信託にし、余裕資金の一部で個別株を学ぶという考え方もできます。ただし、両方に投資しても中身が重なれば、想像したほど分散できていないことがあります。
まずは生活費や必要な預貯金を確保し、値下がりしても生活に支障が出ない範囲で考えましょう。
初心者が投資信託を選ぶなら?LCM管理人が候補に挙げる2本
「投資信託は分散しやすい」とわかっても、いざ証券会社の画面を開くと商品が多くて迷います。そこで、私が長期・積立・分散投資を考える初心者に紹介しやすいと考える具体例を2本挙げます。
eMAXIS Slim 全世界株式(オール・カントリー)
日本・米国・欧州・新興国など、世界の株式をまとめて保有するイメージです。
「オルカン」の愛称で知られ、MSCI オール・カントリー・ワールド・インデックスへの連動を目指します。世界中へ分散できますが、国ごとに均等ではなく、米国株の比率も大きい点は覚えておきましょう。
オルカンの特徴・メリット・注意点を読むeMAXIS Slim 米国株式(S&P500)
米国を代表する大型企業を中心にまとめて保有するイメージです。
S&P500指数への連動を目指す投資信託です。1社だけの株を買うより企業分散はできますが、投資地域が米国に集中します。米国市場の下落や為替の影響を受けます。
S&P500の仕組み・メリット・注意点を読む- 株式中心なので元本保証ではない:世界株式も米国株式も、相場が大幅に下がれば一緒に下落することがあります。
- オルカンとS&P500は投資先が重なる:2本を組み合わせても地域分散が大きく広がるわけではなく、オルカンだけの場合より米国への投資比率が高まりやすくなります。
- 保有中のコストを確認する:信託報酬や実質的な費用、NISAの対象枠・取扱いは、購入前に最新の目論見書と証券会社の案内を確認しましょう。
オルカンは全世界、S&P500は米国が中心。どちらも株式投資だから、分散していても下がることはあるんだね!
この2本のどちらかを必ず選ばなければならないわけではありません。短い期間で使う予定のお金や、株式の大きな値下がりに耐えられない資金には、預貯金や債券などを含めた別の考え方が必要です。
ほかの似た商品も比較したい場合は、eMAXIS Slimと似た投資信託の違いを比較した記事も参考にしてください。商品の選び方を基礎から知りたい方は、投資信託を選ぶ5つのチェックポイントへ進むと、次に何を確認するか整理できます。
新NISAなら投資信託と株、どちらも買える?
新NISAは投資信託や株そのものではなく、一定の投資で得た利益を非課税にできる制度です。「何を買うか」と「どの口座・枠で買うか」は分けて考えましょう。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 対象商品の例 | 長期・積立・分散投資に適した一定の投資信託やETF | 対象となる上場株式・投資信託・ETFなど |
| 国内の個別株 | 購入できない | 対象銘柄なら購入可能 |
| 年間投資枠 | 120万円 | 240万円 |
※2026年11月時点の成人向け新NISA制度を前提にした基本説明。対象商品は制度上の条件と金融機関の取扱いによって異なります。
新NISAの制度を詳しく知りたい方は、新NISAの始め方を確認してみてください。
よくある質問(FAQ)
一概には言えません。広く分散された投資信託なら1社固有のリスクを抑えやすい一方、株式市場全体の下落は避けられません。投資先や運用方針によってリスクは異なります。
いいえ。特定の国・業種・少数銘柄などに集中するファンドもあります。投資対象や組入銘柄、資産配分を確認してください。
国内株式の通常取引は100株単位ですが、対象サービスでは1株から買えることもあります。具体的な金額は銘柄や証券会社によって変わります。
はい。組み合わせることはできます。ただし、たとえば米国大型株の投資信託と同じ米国大型株を個別に買うと、投資先が重複します。全体の保有資産で考えることが大切です。
投資信託にも分配金を支払う商品はあります。ただし、分配金は利益だけから支払われるとは限りません。現金の受け取りだけでなく、価格変動を含めた運用成果全体を見る必要があります。
ETFは上場投資信託です。仕組みは投資信託ですが、取引所で株式のように売買できます。この記事の価格比較は主に非上場の投資信託について説明しています。
まとめ|どちらを選ぶかは「投資の目的」で決めよう
投資信託と株の違いは、単に「どちらが儲かるか」ではありません。何を買って、どれだけ分散し、どんな方法で続けるかが大切です。
- 個別株:企業を自分で選び、その会社の成長や配当などに期待する
- 投資信託:運用方針に沿って資産をまとめて保有でき、商品によっては分散しやすい
- リスク:どちらも元本保証なし。投資信託も市場全体の下落で損失が出る
- コスト:投資信託は信託報酬など、個別株は売買手数料・スプレッドなどを確認
- 初心者の選択:長期の資産形成には低コストの分散型投資信託が有力。企業を選ぶ楽しさを求めるなら個別株も選択肢

どっちが正解か探すより、「自分が何のために投資するか」を決めるほうが大事なんだね!
まずは大切なお金をどう使いたいか考え、無理なく続けられる方法を選びましょう。知識を増やしてから少額で始めるという選択でも、遅くありません。
※本記事は金融商品の一般的な仕組みを解説する学習用コンテンツです。利益を保証するものではなく、特定の銘柄や金融商品の購入を勧誘するものではありません。商品・手数料・制度は変更される場合があります。最終的な判断は最新の目論見書・商品説明・各社公式情報をご確認ください。
まずは証券口座の準備から
最初から大きな金額を投資する必要はなく、まずは少額から始められる環境を整えておくことが大切です。
※投資には元本割れのリスクがあります。サービス内容・手数料・リスクなどは変更される場合があるため、必ず公式サイトで最新情報をご確認ください。