S&P500とは?初心者が知っておきたい仕組み・メリット・注意点をやさしく解説
「S&P500ってよく聞くけど、結局何に投資しているの?」
「新NISAで選ぶなら、オルカンよりS&P500のほうがいい?」
新NISAや投資信託を調べると、必ずと言っていいほど出てくるのがS&P500です。 S&P500は、米国を代表する大型企業500社で構成される株価指数で、米国大型株の代表的な指標として世界中で使われています。
ただし、「アメリカの上位500社を機械的に並べたもの」「500社に均等投資するもの」ではありません。 また、人気が高くても元本保証ではなく、米国株の下落や円高によって評価額が大きく下がることがあります。
この記事では、S&P500の仕組み、どんな企業・業種が入っているのか、選ばれ方、メリット・注意点、オルカンとの違い、新NISAで買うときの考え方まで、初心者向けに順番に整理します。
- S&P500とは?
- 「アメリカの大企業500社」なら何でも入る?
- S&P500の中身はどんな企業?
- S&P500は500社に均等投資する指数ではない
- S&P500が初心者に選ばれやすい3つの理由
- S&P500のメリットと注意点
- 買う前に知っておきたい4つのリスク
- S&P500が暴落したらどう考える?
- S&P500とオルカン、どっちを選ぶ?
- S&P500が向いている人・向いていない人
- 新NISAでS&P500を買うのはあり?
- 積立額はどう考えればいい?
- LCM管理人はどう考えている?
- S&P500を選んだら、次は「どこで積み立てるか」
- よくある質問
- まとめ|S&P500は「米国の成長へ長く投資する」ための選択肢
- 参考にした公式情報
S&P500とは?
S&P500は、S&P Dow Jones Indicesが算出する米国大型株の代表的な株価指数です。 公式情報では、主要な500社で構成され、米国株式市場の時価総額のおよそ80%をカバーすると説明されています。

S&P500そのものを買うんじゃなくて、「S&P500に連動する投資信託やETF」を買うんだよ。
そもそも投資信託の仕組みがまだ曖昧なら、 投資信託の仕組みと選び方 から確認すると、S&P500への投資方法も理解しやすくなります。
「アメリカの大企業500社」なら何でも入る?
S&P500は、単純に「時価総額が大きい順に500社を並べる指数」ではありません。 S&P Dow Jones Indicesの基準では、米国企業であることに加えて、企業規模、流動性、市場で売買可能な株式の割合、収益性などの条件があり、業種のバランスも考慮されます。
一度入った企業が永久に残るわけでもありません。企業の状況や市場環境の変化に応じて構成銘柄は入れ替わります。 そのため、S&P500はその時代の米国大型株市場を代表する企業群へ投資する仕組みと考えると分かりやすいです。
S&P500の中身はどんな企業?
S&P500に投資するということは、単に「アメリカ全体」へ投資するのではなく、 米国を代表する大型企業の集まりへまとめて投資するということです。 テクノロジー企業の存在感は大きいものの、金融・ヘルスケア・一般消費財・資本財・生活必需品など、幅広い業種が含まれています。
NVIDIA、Apple、Microsoft、Amazon、Alphabet、Broadcom、Meta、Micron、Teslaなど。 ただし順位や構成比率は固定ではなく、株価や企業規模、銘柄入れ替えによって変わります。
500社へ分散していても、すべての企業を同じ割合で持つわけではありません。 時価総額の大きい企業ほど影響が大きいため、上位の巨大企業や情報技術セクターの値動きがS&P500全体へ強く影響することがあります。
最新の上位銘柄やセクター構成まで詳しく見たい方は、 S&P500の中身とは? で詳しく整理しています。
S&P500は500社に均等投資する指数ではない
S&P500は浮動株調整後の時価総額加重という方法を採用しています。 簡単に言えば、市場での規模が大きい企業ほど指数の中で大きな比率を占めやすい仕組みです。
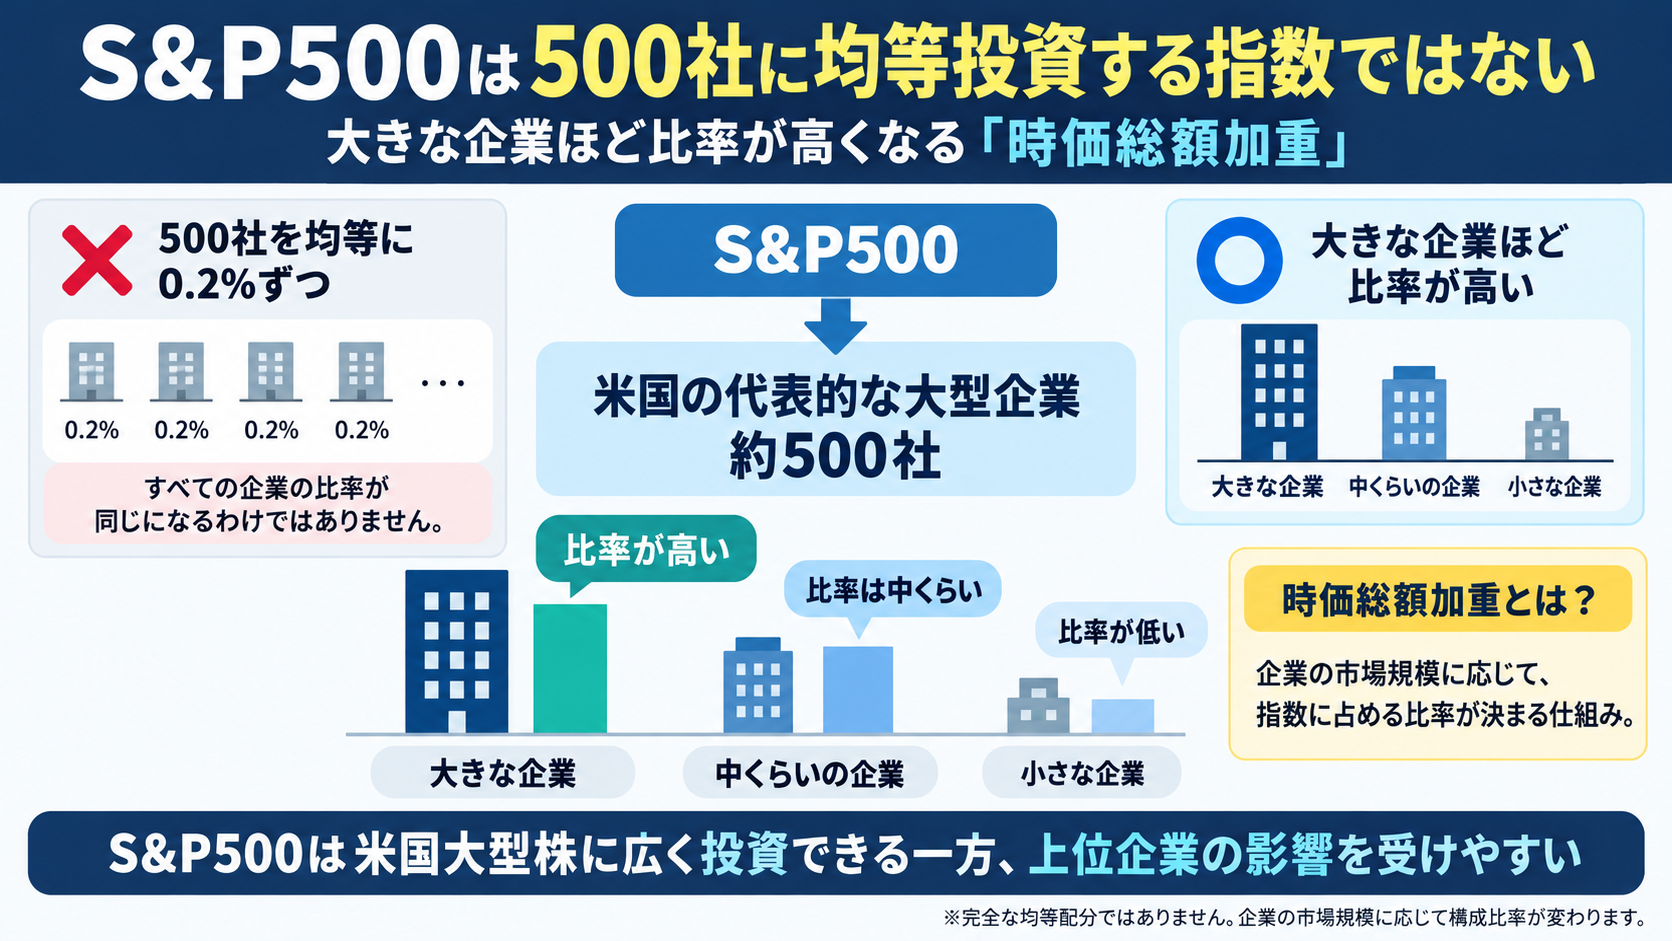
「500社に分散している」ことと「500社を同じ割合で持つ」ことは別です。巨大企業の値動きは、S&P500全体へ与える影響も大きくなります。
この仕組みには、成長して時価総額が大きくなった企業の比率が自然に高まりやすいメリットがあります。 一方で、上位の巨大企業が大きく下がると指数全体も影響を受けやすい点は理解しておきたいところです。
S&P500が初心者に選ばれやすい3つの理由
個別企業を1社ずつ選ばなくても、米国を代表する企業群へ広く投資できます。
「米国の大型企業へ投資する」という軸が分かりやすく、投資先をイメージしやすい指数です。
S&P500に連動する低コストの投資信託があり、長期積立で使いやすい環境があります。
米国の成長を強く取り込みやすい
S&P500は米国企業へ集中する指数です。 米国の大型企業が成長すれば、その恩恵を比較的ダイレクトに受けやすいのが特徴です。
個別株より管理しやすい
1社ごとの決算を見ながら銘柄を入れ替える必要はありません。 S&P500連動ファンドを使えば、指数の構成変更に合わせて運用側が対応します。
低コストのインデックスファンドがある
長期投資では、信託報酬などのコストも積み重なります。 商品を比較するときは、過去のリターンだけでなく運用コストも確認したいところです。 信託報酬の仕組みは 信託報酬とは? で詳しく解説しています。
S&P500のメリットと注意点
| 項目 | メリット | 注意点 |
|---|---|---|
| 分散 | 米国の大型企業へまとめて投資できる | 国としては米国へ集中する |
| 構成 | 成長企業の比率が高まりやすい | 上位の巨大企業の影響も大きい |
| 管理 | 個別株を自分で入れ替えなくてよい | 指数の中身を理解せず持つと下落時に不安になりやすい |
| コスト | 低コスト商品を選びやすい | 商品によって信託報酬・実質コストは異なる |
| 為替 | 円安が円換算評価額を押し上げる場合がある | 円高が円換算評価額を押し下げる場合がある |
S&P500は株式100%の指数です。米国株全体が下がる局面では、S&P500も大きく下落する可能性があります。
買う前に知っておきたい4つのリスク
① 元本保証ではない
S&P500連動ファンドは銀行預金ではありません。 投資した100万円が90万円、80万円と評価額を下げることは十分にあります。
② 米国集中になる
S&P500は米国大型株の指数です。 世界中の株式へ直接分散するオルカンとは違い、投資先の国は米国へ集中します。 米国集中を選ぶこと自体が間違いというわけではありませんが、「世界分散ではない」ことは理解したうえで選びたいところです。
③ 上位企業の影響が大きい
時価総額加重なので、巨大企業の比率は大きくなります。 500社あるからといって、すべての企業の影響が同じではありません。
④ 円高・円安の影響を受ける
日本円で買える投資信託でも、中身は米国株です。 為替ヘッジを行わないタイプのファンドでは、株価だけでなくドル円の変動も円換算評価額へ影響します。
為替の仕組みが気になる方は、 為替リスクとは? もあわせて確認してください。
S&P500が暴落したらどう考える?
S&P500は過去にも大きな下落を経験しています。 長期投資をするなら、「暴落するかどうか」ではなく、暴落が来ても続けられる投資額かを先に考えておくほうが現実的です。

「S&P500ならずっと上がる」と思って始めると、暴落したときに怖くなりやすいよ。下がる時期もある前提で考えておこう。
下落時に確認したいのは、今日の株価よりも、生活防衛資金、積立額、投資期間、最初に決めた目的です。 暴落時の具体的な下落リスクは S&P500は暴落したらどれくらい下がる? で詳しく整理しています。
S&P500とオルカン、どっちを選ぶ?
結論から言うと、米国の成長を強く取り込みたいならS&P500、国を決めず世界全体へ分散したいならオルカンと考えると違いが分かりやすいです。
| 比較 | S&P500 | オルカン |
|---|---|---|
| 投資先 | 米国の大型企業 | 日本を含む世界の株式 |
| 国の分散 | 米国へ集中 | 先進国・新興国へ分散 |
| 考え方 | 米国企業の成長へ強く期待 | 世界全体の成長へ期待 |
| 共通点 | 株式中心・元本保証なし・為替の影響を受ける | |
どちらが絶対に正解というものではありません。 「最近どちらが上がっているか」だけでなく、下落したときにも納得して持ち続けられる方を選ぶことが大切です。
いくつかの質問から、自分がどちらの考え方に近いかを確認できます。投資判断の正解を決めるものではなく、考え方を整理するための簡単な診断です。
かんたん診断を試す →S&P500が向いている人・向いていない人
| 向いている人 | 理由 |
|---|---|
| 米国企業の成長に期待している | 米国大型株へ集中して投資できる |
| 長期で積み立てたい | 指数連動ファンドで継続しやすい |
| 個別株選びをしたくない | 約500社へまとめて投資できる |
| 米国集中を理解して受け入れられる | 国を広げるより米国へ強く賭ける設計に納得できる |
一方で、次のような人はオルカンなど別の商品も比較してみる価値があります。
- 米国だけへ集中するのが不安
- 世界中の株式へ直接分散したい
- 株式100%の値動きが大きすぎると感じる
- 数年以内に使う予定のお金を投資しようとしている
- 元本割れを受け入れられない
新NISAでS&P500を買うのはあり?
S&P500は米国大型株へ広く投資でき、低コストの連動ファンドもあるため、新NISAで長期積立をしたい人の有力な選択肢です。
たとえばeMAXIS Slim 米国株式(S&P500)は、S&P500指数(配当込み、円換算ベース)への連動を目指す投資信託で、NISA対象ファンドとして案内されています。
ただし、新NISAで買える=安全、ではありません。 NISAは運用益が非課税になる制度であり、S&P500の値下がりリスクや為替リスクがなくなるわけではありません。
そのため、LCMでは「新NISAでS&P500を積み立てるのはアリ」と考えていますが、 米国集中を理解し、生活防衛資金を残したうえで無理のない金額を続けることが前提です。
① 無理なく続けられる積立額を決める
② S&P500など投資する商品を考える
③ NISA口座を開く金融機関・証券会社を選ぶ
④ 積立設定をして長期で続ける
新NISAそのものの始め方は、 新NISAの始め方を4ステップで解説 で整理しています。
積立額はどう考えればいい?
S&P500を選ぶときも、「何を買うか」と同じくらいいくら積み立てるかが大切です。 生活費や近いうちに使うお金まで投資へ回すと、下落時に売らざるを得なくなる可能性があります。
まず生活防衛資金を確保し、そのうえで毎月無理なく続けられる金額を決めるのが基本です。 積立額に迷う場合は 積立投資はいくらを設定するのがベスト? も参考にしてください。
毎月の積立額や投資期間を変えながら、将来の資産額がどのように変わるかを確認できます。 「月1万円・3万円・5万円ならどうなる?」と、自分の条件で試してみてください。
積立シミュレーターで試す →LCM管理人はどう考えている?
LCM管理人自身は、オルカンとS&P500を中心に積立投資を続けています。 S&P500の魅力は、米国を代表する企業群の成長を比較的シンプルな形で取り込めることだと考えています。
一方で、S&P500は世界分散ではなく米国集中です。 過去の成績が良かったからという理由だけで選ぶのではなく、「今後も米国へ集中して持ち続けたいか」まで考えておきたいところです。
自分なら、次の3点を大切にします。
- 米国集中の商品だと理解して持つ
- 暴落や円高を前提にする
- 生活に影響しない金額で長く続ける

S&P500を選ぶなら、「米国がずっと上がるはず」じゃなくて、「下がる時期も含めて長く持つ」と考えておくと続けやすいね。
S&P500を選んだら、次は「どこで積み立てるか」
S&P500へ投資したいと考えたら、次はNISA口座をどの金融機関で使うかを決めます。 商品と証券会社は別の話で、同じS&P500連動ファンドでも積立方法、ポイント、操作性、サポートなどは金融機関によって異なります。
よくある質問
長期で積み立てる前提なら、基本的にはいつ始めてもいいと考えています。 短期の高値・安値を事前に当てるのは難しいため、相場予想だけで開始を先延ばしにするより、無理のない金額で始めて継続することを重視します。
米国株投資の中心としては、S&P500 1本でも十分だと考えています。 約500社へ分散できます。ただし国としては米国へ集中するため、世界各国へ直接分散したいならオルカンなども比較した方が分かりやすいです。
長期投資の前提と資金計画に問題がなければ、短期の下落だけで慌てて売らない考え方を基本にしています。 生活防衛資金、積立額、投資期間を確認し、最初の投資方針が崩れていないかを先に見直します。
半分ずつ買うのもアリです。 ただしオルカンにも米国株が多く含まれるため、半分ずつにしても「米国50%・世界50%」になるわけではなく、資産全体の米国比率はかなり高くなります。
「今だから遅い」とは一概に言えません。 将来の株価は分からないため、長期投資なら現在の水準だけで判断するより、投資期間・積立額・米国集中を受け入れられるかで考える方が現実的です。
証券会社は、商品を決めたあとに比較すればOK
S&P500を積み立てる場合でも、証券会社によって積立方法・ポイント・操作性・サポートなどは異なります。 まず比較記事で違いを確認し、自分に合う会社を選びましょう。
※広告先のサービス内容・キャンペーン・手数料等は変更される場合があります。申込み前に必ず公式サイトで最新情報をご確認ください。
まとめ|S&P500は「米国の成長へ長く投資する」ための選択肢
S&P500は、米国を代表する大型企業500社で構成される株価指数です。 米国企業の成長へ長期で投資したい人にとって、分かりやすく有力な選択肢のひとつです。
一方で、次の点は忘れないようにしたいです。
- 元本保証ではない
- 国としては米国へ集中する
- 500社に均等投資する指数ではない
- 上位企業の影響が大きい
- 円高・円安の影響を受ける
- 暴落時には大きく下がる可能性がある
大切なのは「S&P500が人気だから買う」ことではなく、 米国集中という特徴とリスクを理解したうえで、自分が長く持ち続けられるかを考えることです。
参考にした公式情報
指数・ファンド・制度の情報は変更される可能性があります。最新情報は公式資料をご確認ください。