【新NISA35か月目】30万円積立でも評価額44万円減|オルカン・S&P500の運用実績
毎月30万円を積み立てたのに、評価額は前月から約44.5万円減りました。
新NISAでの積立を始めて35か月。私は「eMAXIS Slim 全世界株式(オール・カントリー)」と「eMAXIS Slim 米国株式(S&P500)」に毎月15万円ずつ、計30万円を積み立てています。今回は、増えた元本と減った評価額を分けながら、2026年11月分の実績を公開します。
※35か月目の記録は提供された証券口座画像に基づきます。画像内に確認日がないため、本記事では「2026年11月分」と記載しています。投資成果を保証するものではありません。
※関連記事のリンク先には広告・アフィリエイトリンクが含まれる場合があります。この記事は筆者個人の実績紹介であり、特定の金融商品への投資を勧めるものではありません。投資には元本割れのリスクがあります。
新NISA35か月目の運用実績|元本1,050万円、含み益281.9万円
まずは2つの投資枠を合算した結果です。評価額13,318,865円、評価損益+2,818,865円、元本に対する損益率は約+26.85%でした。
| 区分 | 投資元本 | 評価額 | 評価損益 | 損益率 |
|---|---|---|---|---|
| 成長投資枠 | 700万円 | 8,879,225円 | +1,879,225円 | 約+26.85% |
| つみたて投資枠 | 350万円 | 4,439,640円 | +939,640円 | 約+26.85% |
| 合計 | 1,050万円 | 13,318,865円 | +2,818,865円 | 約+26.85% |
含み益は約282万円あります。ただし、現時点で売却していないため、これは確定した利益ではありません。利益が大きく残っていても、前月より資産が減る月はある――それが今回の記録のポイントです。
30万円積み立てたのに評価額が44.5万円減少|34か月目と比較
34か月目の記録(2026年10月6日時点)と比べると、元本は30万円増えた一方、評価額は444,652円減少しました。積立額と資産の増減額が一致しないのは、追加購入分だけでなく保有している投資信託全体の価格が変わるからです。
| 項目 | 34か月目 | 35か月目 | 前月差 |
|---|---|---|---|
| 投資元本 | 10,200,000円 | 10,500,000円 | +300,000円 |
| 評価額 | 13,763,517円 | 13,318,865円 | −444,652円 |
| 評価損益(画面表示) | +3,563,520円 | +2,818,865円 | −744,655円 |
| 損益率(概算) | +34.94% | +26.85% | 約−8.09pt |
- 投資元本
- 評価額
← 横にスクロールすると全体を見られます →
「元本が30万円増えた」+「積立額以外で約74.5万円減った」=「評価額が約44.5万円減った」という関係です。ここでいう「積立額以外の変化」は、2時点の評価額と設定元本から計算した差であり、単独の投資収益率ではありません。
← 横にスクロールすると全体を見られます →
3円の端数差について
34か月目は「評価額−設定元本」が3,563,517円、証券口座画面の損益表示が3,563,520円でした。そのため、評価額と設定元本から計算した差額は−744,652円、画面表示の含み益の減少額は−744,655円と3円異なります。どちらも計算ミスではありません。
自分の積立額なら、いくらになる?
毎月30万円は誰にでも必要な金額ではありません。月1万円・3万円・5万円など、自分に合う金額で運用額を試算してみましょう。
新NISA積立シミュレーターを試す※一定利回りを仮定した試算です。将来の利益を保証しません。
グラフ③|26〜35か月目の運用実績推移を振り返る
1か月だけを見ると「減った」という印象が強くなります。そこで、過去の記事から確認できた実績を並べました。26〜35か月目の10時点について、元本・評価額・含み益の変化を見比べられます。
- 元本
- 評価額
- 含み益
← 横にスクロールすると全体を見られます →
| 記録 | 累計元本 | 評価額 | 含み益 |
|---|---|---|---|
| 26か月目 | 780万円 | 999.4万円(概数) | +219.4万円(概数) |
| 27か月目 | 810万円 | 1,015.9万円(概数) | +205.9万円(概数) |
| 28か月目 | 840万円 | 1,025.9万円(概数) | +185.9万円(概数) |
| 29か月目 | 870万円 | 1,152.6万円(概数) | +282.6万円(概数) |
| 30か月目 | 900万円 | 1,241.7万円(概数) | +341.7万円(概数) |
| 31か月目 | 930万円 | 1,284.3万円(概数) | +354.3万円(概数) |
| 32か月目 | 960万円 | 1,311.9万円 | +351.9万円 |
| 33か月目 | 990万円 | 1,326.8万円 | +336.8万円 |
| 34か月目 | 1,020万円 | 1,376.4万円 | +356.4万円 |
| 35か月目 | 1,050万円 | 1,331.9万円 | +281.9万円 |
26か月目から35か月目にかけて積立元本は増え続けています。一方、含み益は増減を繰り返し、35か月目は34か月目より減りました。長期投資の実績は、一直線に右肩上がりになるわけではありません。
※今回は確かな数字を確認できた26〜35か月目を掲載しました。1〜25か月目については本グラフにデータを補っていません。今後、出典を確認したうえで拡充できます。
オルカンとS&P500の運用実績を比較
成長投資枠とつみたて投資枠を合算すると、オルカンが6,681,643円、S&P500連動型が6,637,222円です。投資元本はいずれも525万円で、現在はオルカンの評価額が44,421円上回っています。
| 銘柄 | 元本 | 評価額 | 含み益 | 損益率 |
|---|---|---|---|---|
| オルカン | 525万円 | 6,681,643円 | +1,431,643円 | 約+27.26%画面表示 |
| S&P500連動型 | 525万円 | 6,637,222円 | +1,387,222円 | 約+26.42%画面表示 |
| 合計 | 1,050万円 | 13,318,865円 | +2,818,865円 | 約+26.85% |
オルカンは世界の先進国・新興国の株式に幅広く投資する商品、S&P500連動型は米国の主要大型株に投資する商品です。ただし、オルカンにも米国株が大きな割合で含まれるため、両方を保有しても米国の影響がなくなるわけではありません。
短期間の成績差だけで今後の優劣は決められません。両方を買う意味や注意点は、オルカンとS&P500の比較記事で詳しく整理しています。
実際の証券口座画面|成長投資枠とつみたて投資枠
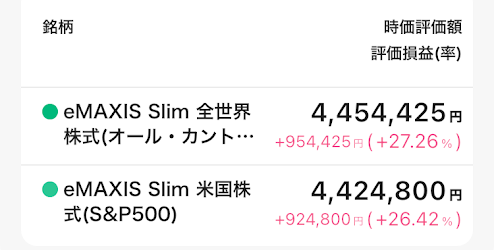
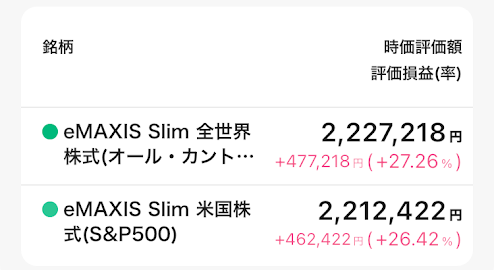
以下の2枚は35か月目の提供画像です。金額を確認できるよう、画像の下にも表を載せます。
成長投資枠|評価額8,879,225円
| 銘柄 | 元本 | 評価額 | 評価損益 |
|---|---|---|---|
| オルカン | 350万円 | 4,454,425円 | +954,425円 |
| S&P500 | 350万円 | 4,424,800円 | +924,800円 |
| 合計 | 700万円 | 8,879,225円 | +1,879,225円 |
つみたて投資枠|評価額4,439,640円
| 銘柄 | 元本 | 評価額 | 評価損益 |
|---|---|---|---|
| オルカン | 175万円 | 2,227,218円 | +477,218円 |
| S&P500 | 175万円 | 2,212,422円 | +462,422円 |
| 合計 | 350万円 | 4,439,640円 | +939,640円 |
なぜ積み立てているのに資産が減るのか?
積立投資では、毎月新しいお金で投資信託を購入します。しかし、すでに買った分も含めて、保有資産の時価は日々変動します。
① 株価が変わると、投資信託の基準価額も動く
オルカンもS&P500連動型も、主に株式へ投資する商品です。投資先の株価が下がれば投資信託の基準価額が下がり、保有口数が同じでも評価額が減る場合があります。
② 外国資産は円高・円安の影響も受ける
外国の株式などを保有する投資信託では、円換算した評価額が為替によっても変わります。たとえば外国株の現地通貨建て価格が同じでも、円高が進むと円ベースの評価額が下がることがあります。
③ 「含み益の減少」と「損失の確定」は違う
今回の画面表示の含み益は約282万円で、依然として元本を上回っています。前月から含み益が減ったことは事実ですが、売却していない利益・損失はその時点の評価損益です。
今回の下落原因をひとつに断定しない
35か月目の画像には評価日時が表示されていないため、34か月目(2026年10月6日)からの正確な比較期間を特定できません。株価・為替・投資信託の基準価額が影響する仕組みは説明できますが、今回の減少を「円高だけ」「米国株安だけ」などと断定しません。
評価額1,331万円では、1%の値動きはいくら?
資産額が大きくなると、小さな割合の変化でも金額が大きくなります。35か月目の評価額13,318,865円に、単純に各変動率を掛けると次のとおりです。
| 変動率 | 評価額が動く金額(概算) | 30万円積立との比較 |
|---|---|---|
| 1% | 約13.3万円 | 積立約0.4か月分 |
| 5% | 約66.6万円 | 積立約2.2か月分 |
| 10% | 約133.2万円 | 積立約4.4か月分 |
| 20% | 約266.4万円 | 積立約8.9か月分 |
※将来の騰落を予測した数字ではありません。35か月目時点の評価額に一定割合を掛けた、規模感を知るための単純計算です。
新NISAの非課税枠は、あと750万円
新NISAの非課税保有限度額は、購入金額(簿価)ベースで1,800万円です。35か月目までの元本が1,050万円なので、売却やほかのNISA買付がない前提では残り750万円となります。
| 枠 | 35か月間の買付元本 | 参考上限 |
|---|---|---|
| つみたて投資枠 | 350万円 | 年間120万円 |
| 成長投資枠 | 700万円 | 年間240万円/生涯1,200万円 |
| 合計 | 1,050万円 | 生涯1,800万円(残り750万円) |
2026年11月まで毎月30万円ずつ積み立て済みなら、今年の買付額は330万円(つみたて投資枠110万円・成長投資枠220万円)。年間360万円の上限まで残り30万円です。
なお、含み益が増減しても買付元本として計算する非課税保有限度額はその分だけ増減しません。売却した場合は、売却商品の簿価に相当する枠が翌年以降再利用できます。制度の詳細は金融庁のNISA特設サイトで確認できます。
35か月目の記録から考えること
34か月目は含み益が約356万円ありましたが、35か月目は約282万円になりました。今回の記録を見ると、積立額そのものと運用による増減を分けることが大切だと分かります。
また、毎月30万円という金額を誰もが真似する必要はありません。家計に必要な現金を確保し、値下がりも想定したうえで、無理のない積立額を選ぶことが先決です。株式中心の投資には元本割れの可能性があり、長期で保有すれば必ず利益が出るわけではありません。
毎月の実績を同じ基準で残していけば、好調だった月も、含み益が減った月も比較できます。今回の記事もその記録のひとつとして残します。
よくある質問
Q. 新NISAで毎月積み立てても、資産が減ることはありますか?
あります。投資信託の値動きが追加した積立額を上回れば、全体の評価額が前月より下がります。今回がその実例です。
Q. 含み益が大きく減ったら売却すべきですか?
一律には決められません。資金を使う予定、投資期間、資産配分、下落への耐性などによって判断は異なります。数字だけでなく、自分の目的とリスクを確認しましょう。
Q. 毎月30万円積み立てないと意味がありませんか?
そんなことはありません。家計に無理のない範囲で継続することが重要です。金額を変えた場合の試算は積立シミュレーターでも確認できます。
Q. オルカンとS&P500を両方持つメリットは?
米国株に加えて米国以外にも投資する形を作れますが、オルカン自体にも米国株が多く含まれます。完全に別々の値動きになるわけではない点も理解しておきたいところです。
Q. 今から新NISAを始めても遅くありませんか?
将来の値動きは予測できません。始める時期を考えるなら、投資目的・使うまでの期間・余剰資金・価格変動への耐性を確認し、納得できる方法を選ぶのが基本です。
まとめ|35か月目は含み益約282万円、前月から評価額44.5万円減
35か月目の結果は、元本1,050万円、評価額13,318,865円、評価損益+2,818,865円でした。前月から30万円追加で積み立てても、評価額全体は444,652円下がりました。
積立投資は「毎月買えば毎月資産が増える」という仕組みではありません。今回のような月があることも含めて記録を続け、短期の結果と長期の計画を分けて見ていきたいと思います。
元本1,020万円・含み益約356万円だった月と比較できます。
指数や投資信託の基本から確認したい方向け。
米国集中・世界分散・重複する投資先を解説。
SBI・楽天・マネックスの違いを確認できます。リンク先に広告が含まれます。
自分に合う積立額を、数字で考える
私は月30万円の記録を公開していますが、あなたに合う金額は別かもしれません。積立額を変えて、資産の増え方のイメージを確認してみてください。
無料の新NISA積立シミュレーターへデータの出典・計算方法を確認する
- 35か月目:本記事の証券口座スクリーンショット2枚(成長投資枠・つみたて投資枠)。合計金額は4明細を加算。
- 34か月目:35か月目との比較に使用した公開記事。画面表示損益と元本差額に3円の差あり。
- 26〜35か月目の長期推移:公開済みの月次実績記事から転記。26〜31か月目は記事の万円単位概数を使用。32〜34か月目は記事記載の詳細額を使用。
- 新NISA制度:金融庁「NISAを知る」。
- 前月比は各時点の口座評価額との差。差額は運用利回りや確定損失を示すものではありません。変動率の試算は35か月目の評価額に単純に割合を掛けています。
※金融商品には価格変動・為替変動などのリスクがあります。投資判断はご自身の状況に応じて行ってください。本記事の結果は筆者個人の過去実績であり、将来の運用成果を保証するものではありません。
まずは証券口座の準備から
最初から大きな金額を投資する必要はなく、まずは少額から始められる環境を整えておくことが大切です。
※投資には元本割れのリスクがあります。サービス内容・手数料・リスクなどは変更される場合があるため、必ず公式サイトで最新情報をご確認ください。